
En bref :
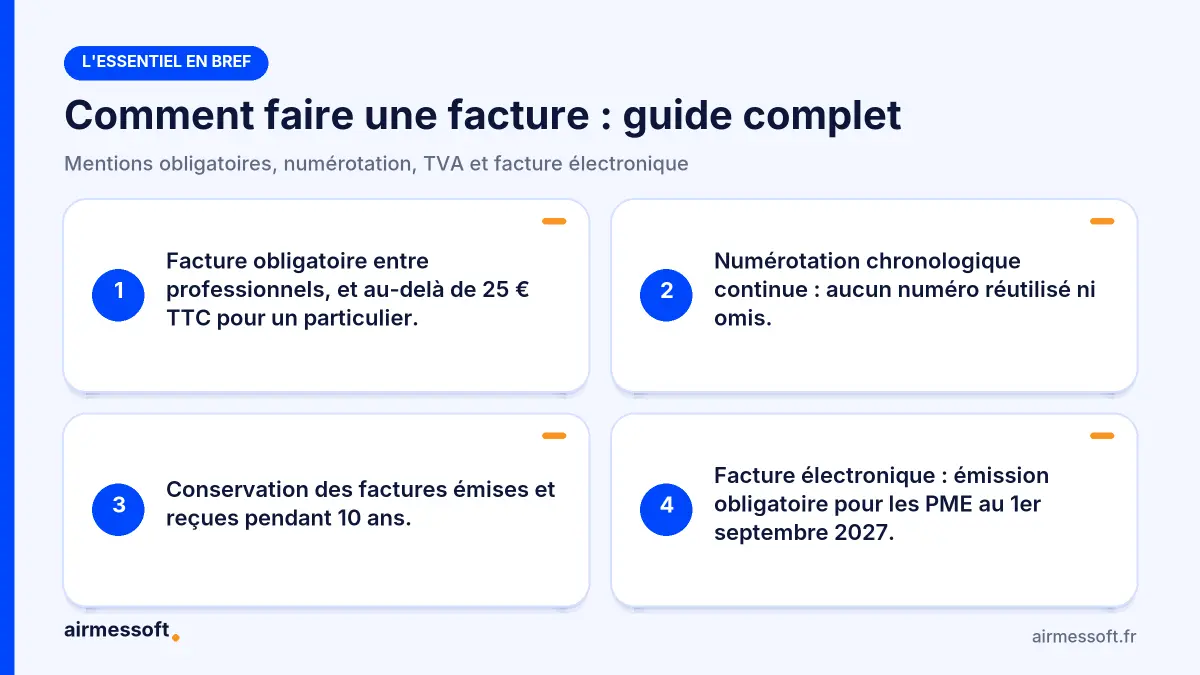
- Facture obligatoire entre professionnels, et au-delà de 25 € TTC pour un particulier.
- Numérotation chronologique continue : aucun numéro réutilisé ni omis.
- Conservation des factures émises et reçues pendant 10 ans.
- Facture électronique : émission obligatoire pour les PME au 1er septembre 2027.
Si la perspective de rédiger votre première facture peut sembler intimidante, rassurez-vous : en suivant méthodiquement les éléments obligatoires et les bonnes pratiques, vous maîtriserez rapidement cet outil indispensable. Cet article vous guide pas à pas dans la création d’une facture conforme, claire et professionnelle.
1. Qu’est-ce qu’une facture et pourquoi est-elle indispensable ?
Une facture est un document émis par un vendeur à l’attention d’un acheteur suite à une vente de biens ou une prestation de services. Elle constate la créance du vendeur et engage l’acheteur au paiement.
Ses fonctions sont multiples :
-
Juridique : Elle prouve l’existence et les conditions du contrat de vente.
-
Comptable : Elle sert de justificatif pour la comptabilité de l’entreprise et pour la TVA.
-
Fiscale : Elle permet de déclarer son chiffre d’affaires et de payer les impôts correspondants.
-
Commerciale : Elle reflète l’image professionnelle de votre entreprise.
En France, l’émission d’une facture est obligatoire pour toutes les transactions entre professionnels (B2B), et pour les ventes aux particuliers (B2C) lorsque le montant dépasse 25 € TTC. Même en dessous de ce montant, il est recommandé d’en établir une pour tracer vos ventes.
2. Les mentions légales obligatoires sur une facture
Pour être valide, une facture doit comporter un certain nombre d’informations réglementées par le Code de commerce et la Directive européenne 2010/45/UE.
A. Informations sur l’entreprise émettrice (vendeur)
-
Nom ou raison sociale
-
Adresse complète du siège social
-
Numéro SIRET (ou SIREN)
-
Forme juridique (SARL, SASU, auto-entreprise, etc.)
-
Capital social (pour certaines sociétés)
-
Numéro d’identification à la TVA (sauf régime de franchise en base)
-
Coordonnées du RCS (ville du greffe d’immatriculation) le cas échéant
B. Informations sur le client (acheteur)
-
Nom ou raison sociale
-
Adresse de facturation
-
Numéro SIRET (pour un professionnel)
C. Informations sur la facture elle-même
-
Numéro de facture (unique, suivant une séquence chronologique continue)
-
Date d’émission de la facture
-
Date de la vente ou de la prestation (peut être identique à la date d’émission)
-
Délai de paiement et date d’échéance
-
Taux des pénalités de retard applicables (mention légale)
-
Indemnité forfaitaire pour frais de recouvrement en cas de retard (fixée à 40 € par décret)
-
Conditions d’escompte éventuelles
D. Détail des produits ou services vendus
Pour chaque ligne :
-
Désignation précise du produit ou service
-
Quantité
-
Prix unitaire HT
-
Taux de TVA applicable
-
Montant total HT par ligne
-
Remises éventuelles (en valeur ou en pourcentage)
E. Récapitulatif financier
-
Total HT
-
Montant de la TVA par taux (par exemple 20%, 10%, 5,5%)
-
Total TTC
-
Montant déjà versé (acompte) le cas échéant
-
Montant net à payer
3. La numérotation des factures : une règle à ne pas négliger
Le numéro de facture doit suivre une séquence chronologique continue, sans coupure. Vous pouvez utiliser une numérotation simple (FA2026-001, FA2026-002…) ou intégrer d’autres éléments (client, projet). L’important est qu’aucun numéro ne soit réutilisé ou omis. Cette règle est essentielle pour le contrôle fiscal et la traçabilité.
4. Les différents types de factures
-
Facture classique : Émise après la livraison ou la fin de la prestation.
-
Facture d’acompte : Lorsqu’un paiement partiel est demandé avant le début des travaux ou de la livraison (obligatoire si dépassant 1 500 € TTC ou 30% du montant total).
-
Facture de solde : Complète la facture d’acompte pour régler le montant restant.
-
Facture d’avoir : Émise en cas d’erreur, de retour de marchandise ou d’annulation. Elle suit les mêmes règles de numérotation, avec une série dédiée (AV-001…).
-
Facture de régularisation : Pour ajuster un montant après coup (ex : régularisation de TVA).
5. TVA : comment la mentionner correctement ?
Le traitement de la TVA dépend de votre régime fiscal :
-
Franchise en base : Vous ne facturez pas de TVA. La mention “TVA non applicable, art. 293 B du CGI” doit figurer sur la facture.
-
Régime réel normal : Vous facturez la TVA et devez la déclarer périodiquement.
-
Régime réel simplifié : Idem, avec des déclarations annuelles ou semestrielles.
Sur la facture, précisez pour chaque ligne ou globalement le taux de TVA appliqué (20% pour la majorité des biens et services, 10% ou 5,5% pour certains produits réduits, 0% pour les exportations hors UE). Le montant de la TVA doit apparaître clairement avant le total TTC.
6. Étape par étape : comment rédiger une facture
Étape 1 : Choisissez un support
-
Logiciel de facturation ou de comptabilité (recommandé pour l’automatisation et la conformité)
-
Modèle Word ou Excel (à utiliser avec rigueur)
-
Outil en ligne dédié (QuickBooks, Zervant, etc.)
Étape 2 : Configurez votre en-tête
Créez un template avec vos coordonnées complètes, logo et informations légales. Cela gagnera du temps.
Étape 3 : Renseignez les informations du client
Vérifiez l’exactitude des coordonnées et du SIRET (sur annuaire-entreprises.data.gouv.fr).
Étape 4 : Attribuez un numéro de facture
Consultez votre dernière facture pour suivre la séquence.
Étape 5 : Décrivez précisément les produits ou services
Soyez clair : au lieu de “Conseil”, écrivez “Prestation de conseil en stratégie digitale – 5 heures”. Indiquez la période de prestation si nécessaire.
Étape 6 : Calculez les montants
Vérifiez les calculs : (Quantité × Prix unitaire HT) = Total ligne HT. Additionnez toutes les lignes pour le total HT. Appliquez la TVA, puis obtenez le total TTC.
Étape 7 : Ajoutez les conditions de paiement
Spécifiez le mode de paiement (virement, chèque, carte), le délai (à réception, 30 jours fin de mois…) et les pénalités de retard.
Étape 8 : Relisez et envoyez
Une erreur peut retarder le paiement. Envoyez la facture par email (recommandé) ou courrier, et conservez une copie. Si votre entreprise est déjà soumise à l’émission de factures électroniques, l’envoi à vos clients professionnels passe obligatoirement par une plateforme agréée.
7. Les erreurs courantes à éviter
-
Oublier une mention obligatoire (comme le SIRET du client professionnel).
-
Une numérotation incohérente (trous dans la série, doublons).
-
Une désignation trop vague (“Travaux” au lieu de “Création de site vitrine – 10 pages”).
-
Ne pas indiquer le délai de paiement (par défaut, il est de 30 jours fin de mois à compter de la date de facture).
-
Oublier de facturer (cela semble évident, mais un suivi rigoureux est nécessaire).
8. La conservation des factures : une obligation légale
Vous devez conserver les originaux de vos factures émises et reçues pendant 10 ans (article L.102 B du Livre des procédures fiscales). Privilégiez l’archivage électronique, qui est légal s’il garantit l’intégrité et la lisibilité du document.
9. Cas particulier : la facturation électronique
Depuis le 1er septembre 2026, la facturation électronique est progressivement obligatoire pour les entreprises assujetties à la TVA en France (réforme dite “E-Invoicing”) : toutes doivent pouvoir recevoir des factures électroniques, les grandes entreprises et ETI doivent en émettre, et les PME et micro-entreprises devront le faire à partir du 1er septembre 2027. Les factures doivent passer par une plateforme agréée (anciennement appelée Plateforme de Dématérialisation Partenaire). Renseignez-vous sur le calendrier qui s’applique à votre entreprise selon sa taille.
10. Checklist avant d’envoyer votre facture
-
Coordonnées complètes et exactes du vendeur et de l’acheteur
-
Numéros SIRET et TVA le cas échéant
-
Numéro de facture unique et séquentiel
-
Date de facturation et date de vente/prestation
-
Détail clair et quantifié des produits/services
-
Prix unitaire HT, taux de TVA, total par ligne
-
Total HT, montant de la TVA, total TTC
-
Délai et conditions de paiement
-
Mentions sur les pénalités de retard
-
Signature (facultative mais recommandée)
11. Facture en 2026 : les nouvelles mentions obligatoires
Avec l’entrée en vigueur de la facturation électronique le 1er septembre 2026, de nouvelles mentions s’ajoutent à la liste habituelle : le numéro SIREN du client professionnel, l’adresse de livraison des biens si elle diffère de l’adresse de facturation, la nature de l’opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, la mention de l’option pour le paiement de la TVA d’après les débits.
Ces mentions concernent dès à présent les factures émises par les grandes entreprises et les ETI, et s’imposeront aux PME et micro-entreprises lorsqu’elles devront émettre leurs factures électroniques, au 1er septembre 2027. Les intégrer dès maintenant dans vos modèles et votre logiciel de facturation vous évitera des rejets et facilitera la transition.
Créer une facture conforme
Créer une facture conforme n’est pas insurmontable. Il s’agit principalement de rigueur et d’organisation. En respectant les mentions légales, en adoptant une numérotation stricte et en décrivant précisément vos prestations, vous sécurisez vos relations commerciales, garantissez vos flux de trésorerie et vous mettez à l’abri de tout litige ou redressement fiscal. Investir dans un logiciel de facturation adapté à votre activité est souvent le meilleur moyen d’automatiser ces processus et de vous consacrer sereinement au développement de votre entreprise. La facture n’est pas une simple formalité : c’est le témoin de votre travail et le garant de votre santé financière.
Questions fréquentes
Quelles sont les mentions obligatoires sur une facture ?
Une facture identifie le vendeur (raison sociale, adresse, SIRET, forme juridique, numéro de TVA) et le client. Elle comporte aussi un numéro unique, la date d’émission, le détail des produits ou services et les montants HT, TVA et TTC. Le délai de paiement et les pénalités de retard doivent également y figurer.
Comment numéroter ses factures ?
Les factures suivent une séquence chronologique continue, sans coupure, par exemple FA2026-001, FA2026-002. Aucun numéro ne doit être réutilisé ou omis. Les factures d’avoir suivent une série dédiée.
Combien de temps faut-il conserver ses factures ?
Les originaux des factures émises et reçues se conservent 10 ans (article L.102 B du Livre des procédures fiscales). L’archivage électronique est légal s’il garantit l’intégrité et la lisibilité du document.
À lire aussi : Comprendre l’obligation de facture électronique · Les meilleurs logiciels de facturation gratuits · Choisir un logiciel de comptabilité pour PME